Beneficiair aanvaarden betekent dat u een erfenis accepteert en erfgenaam wordt. U hoeft dan niet met uw eigen geld op te draaien voor schulden van de overledene. Volgens de Rechtspraak kunt u bij beneficiaire aanvaarding in principe geen negatieve nalatenschap erven. Daar staat wel iets tegenover: u moet de erfenis volgens vaste wettelijke regels afwikkelen. Weet u niet precies wat de overledene bezat en wat hij of zij schuldig was? Dan is dit meestal de veiligste keuze. Hieronder leest u wat beneficiair aanvaarden inhoudt, hoe u het regelt, wat het kost en welke fouten u beter kunt vermijden.
Kort samengevat
- Beneficiair aanvaarden beschermt uw eigen vermogen: schulden van de overledene worden alleen uit de erfenis zelf betaald.
- U legt de keuze vast met een verklaring bij de rechtbank van de laatste woonplaats van de overledene, schriftelijk of aan de balie.
- Na de verklaring volgt de vereffening. Een boedelbeschrijving is verplicht, eerst worden de schuldeisers betaald en pas daarna krijgen de erfgenamen wat overblijft.
- Spullen meenemen, spullen verkopen of rekeningen betalen kan tellen als zuivere aanvaarding. De uitvaart mag u wel uit de erfenis betalen.
- U betaalt griffierecht aan de rechtbank. Erfgenamen die samen dezelfde verklaring afleggen, betalen dat maar één keer.
Inhoudsopgave
- Wat beneficiair aanvaarden precies inhoudt
- Wanneer beneficiair aanvaarden verstandig is
- Zo legt u beneficiaire aanvaarding vast
- Pas op met spullen en rekeningen
- Na de verklaring: vereffening en boedelbeschrijving
- Wat kost beneficiair aanvaarden?
- Al zuiver aanvaard? Dit kunt u nog doen
- Onze kijk: kies niet onder druk
- Hulp bij uw erfenis
- Veelgestelde vragen
- Bronnen
Wat beneficiair aanvaarden precies inhoudt
Als iemand overlijdt, kiest iedere erfgenaam zelf wat hij of zij met de erfenis doet. U heeft drie mogelijkheden: zuiver aanvaarden, beneficiair aanvaarden of verwerpen. De keuze lijkt een formaliteit, maar het verschil voor uw portemonnee kan groot zijn.
Bij zuiver aanvaarden neemt u de hele erfenis over, met alles erop en eraan. U mag vrij over de bezittingen beschikken. U bent wel (mede)aansprakelijk voor de schulden, ook als die groter zijn dan wat er te erven valt. Is de nalatenschap negatief, dan betaalt u het tekort in principe uit uw eigen spaargeld of inkomen.
Bij beneficiair aanvaarden wordt u wel erfgenaam, maar blijven de erfenis en uw eigen vermogen gescheiden. Schulden worden alleen betaald uit wat de overledene naliet. Is er te weinig geld, dan kunnen schuldeisers in principe niet bij u terecht voor de rest. Blijft er na het betalen van de schulden iets over, dan krijgen de erfgenamen dat alsnog.
Bij verwerpen doet u volledig afstand van de erfenis. U erft niets, ook geen schulden. Uw plaats als erfgenaam gaat dan meestal over naar anderen, bijvoorbeeld naar uw eigen kinderen. Zij moeten dan op hun beurt een keuze maken.
| Zuiver aanvaarden | Beneficiair aanvaarden | Verwerpen | |
|---|---|---|---|
| Wordt u erfgenaam? | Ja | Ja | Nee |
| Schulden uit eigen vermogen? | Ja, ook als ze groter zijn dan de erfenis | In principe nee | Nee |
| Krijgt u wat overblijft? | Ja, direct | Ja, na de afwikkeling | Nee |
| Verklaring bij de rechtbank? | Niet nodig, wel mogelijk | Ja | Ja |
| Extra verplichtingen | Geen bijzondere | Vereffening volgens de wet, met boedelbeschrijving | Geen |
Wanneer beneficiair aanvaarden verstandig is
De keuze hangt af van wat u weet over de geldzaken van de overledene. Heeft u daar weinig of geen zicht op, dan is beneficiair aanvaarden bijna altijd verstandig. U houdt de kans op een positieve erfenis, zonder het risico dat u schulden erft.
Denk aan deze situaties:
- U had weinig contact met de overledene. Bijvoorbeeld een ouder, oom of tante van wie u niet weet hoe de geldzaken ervoor stonden.
- Er zijn signalen van schulden. Post van incassobureaus, achterstallige huur, een lopende lening of creditcardschulden.
- De overledene was ondernemer. Bij een eenmanszaak of vof lopen privé en zakelijk vaak door elkaar. Openstaande facturen, belastingschulden of contracten met leveranciers kunnen later opduiken.
- Er is een koopwoning met hypotheek. Zeker als niet duidelijk is of de verkoop van de woning genoeg opbrengt om de hypotheek af te lossen.
- U vertrouwt de cijfers van anderen niet helemaal. Bijvoorbeeld als een mede-erfgenaam de administratie beheerde en u geen inzage krijgt.
Weet u zeker dat er ruim genoeg bezit is en geen verborgen schulden? Dan kan zuiver aanvaarden eenvoudiger zijn, omdat u geen formele vereffening hoeft te doorlopen. Is juist overduidelijk dat de schulden veel groter zijn dan de bezittingen, dan kan verwerpen logischer zijn. Bedenk wel dat de erfenis na verwerpen naar de volgende in lijn gaat, vaak uw kinderen. Ook zij moeten dan weer kiezen. Erft een minderjarig kind, dan gelden extra regels en kunt u als ouder niet zomaar alleen beslissen. Overleg in dat geval eerst met een jurist of notaris voordat u iets tekent.
Zo legt u beneficiaire aanvaarding vast
Beneficiair aanvaarden gebeurt niet vanzelf. U moet het officieel vastleggen. Dat gaat zo:
- Zoek uit welke rechtbank bevoegd is. Dat is de rechtbank van de laatste woonplaats van de overledene. Waar u zelf woont, maakt niet uit.
- Verzamel de stukken. Meestal heeft u een akte van overlijden nodig en een bewijs dat u erfgenaam bent, zoals een verklaring van erfrecht. Op de site van de Rechtspraak staat welke stukken de rechtbank vraagt.
- Leg de verklaring af. Dat kan schriftelijk of in persoon bij de griffie van de rechtbank. U kunt ook een notaris of jurist vragen dit voor u te regelen.
- Betaal het griffierecht. Kiest u samen met mede-erfgenamen voor dezelfde verklaring, dan betaalt u het griffierecht één keer.
- Bewaar het bewijs. De verklaring wordt ingeschreven in het boedelregister. Zo kunt u later aan banken, schuldeisers en instanties laten zien dat u beneficiair heeft aanvaard.
Let op de termijn
De wet geeft u niet onbeperkt de tijd. Heeft een andere erfgenaam al beneficiair aanvaard, dan moet u uw keuze maken binnen drie maanden nadat u daarvan op de hoogte bent. Ook een schuldeiser of een mede-erfgenaam kan u onder druk zetten om te kiezen, zo nodig via de rechter. Wacht dus niet te lang. Zolang u geen keuze heeft gemaakt, loopt u het risico dat uw gedrag wordt gezien als zuivere aanvaarding.
Pas op met spullen en rekeningen
In deze valkuil trappen de meeste erfgenamen. U kunt een erfenis namelijk ook zuiver aanvaarden zonder dat u ooit iets tekent. Het gaat om wat u doet. Volgens Rijksoverheid.nl heeft u de erfenis zuiver aanvaard als u bezittingen van de overledene meeneemt of verkoopt, of als u openstaande rekeningen betaalt.
Met deze handelingen moet u voorzichtig zijn:
- Sieraden, meubels of een auto meenemen naar uw eigen huis.
- Spullen verkopen via een online marktplaats of aan een opkoper.
- De energierekening of een telefoonabonnement van de overledene betalen vanaf zijn of haar bankrekening.
- Geld opnemen van de rekening van de overledene voor iets anders dan de uitvaart.
- De huurwoning leeghalen en de inboedel onder de familie verdelen.
Wat wel mag: de begrafenis of crematie uit de erfenis betalen. Moet er dringend iets gebeuren, bijvoorbeeld omdat een woning ontruimd moet worden of omdat er bederfelijke spullen zijn? Leg dan vast wat u doet en waarom, en vraag bij twijfel eerst advies. Zo voorkomt u dat iets wat u met goede bedoelingen deed later tegen u wordt gebruikt.
Na de verklaring: vereffening en boedelbeschrijving
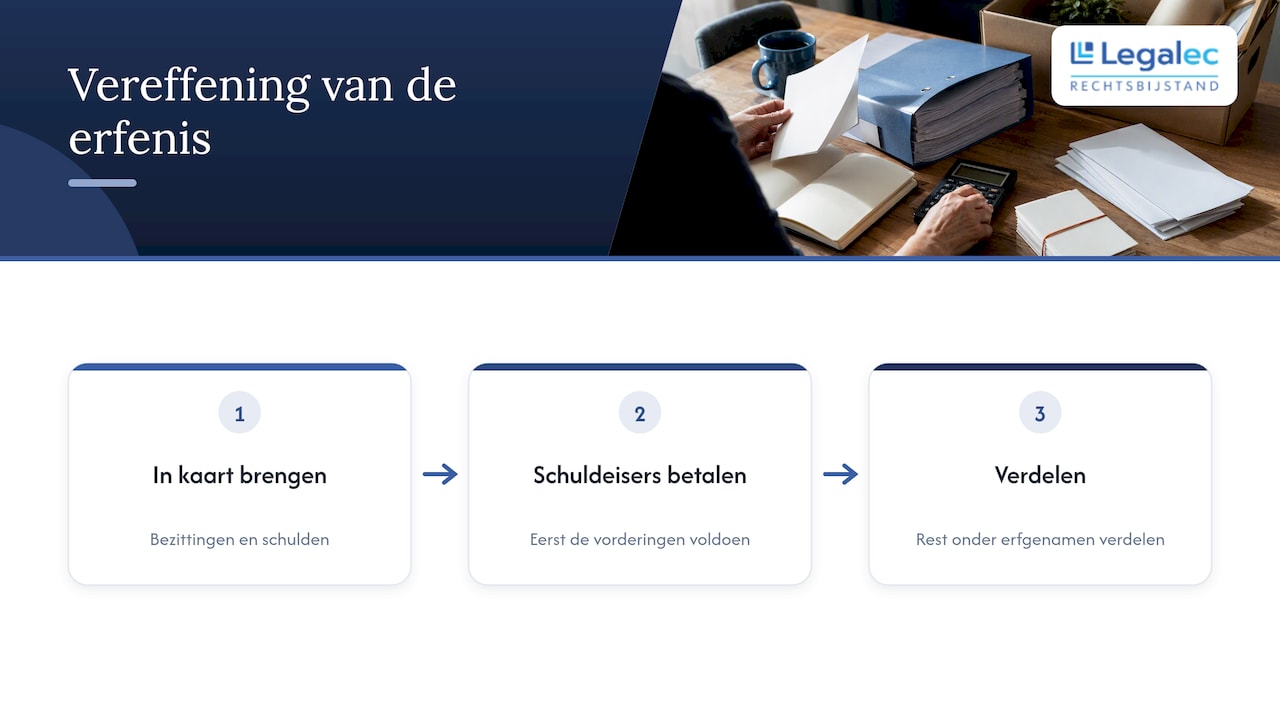
Met de verklaring bij de rechtbank bent u er nog niet. Wie beneficiair aanvaardt, moet de erfenis vereffenen. Dat betekent: de bezittingen en schulden in kaart brengen, de schuldeisers betalen en pas daarna verdelen wat overblijft. Volgens de Rechtspraak worden eerst de vorderingen van schuldeisers voldaan. Wat daarna nog over is, wordt verdeeld onder de erfgenamen.
Is een boedelbeschrijving verplicht?
Ja. Een boedelbeschrijving is een verplicht onderdeel van de vereffening bij beneficiaire aanvaarding. Het is een overzicht van alle bezittingen en schulden op het moment van overlijden. Denk aan:
- banksaldi, spaarrekeningen en beleggingen;
- de woning en een eventuele hypotheek;
- auto, inboedel en waardevolle spullen;
- lopende leningen, creditcards en betalingsachterstanden;
- belastingschulden of nog te ontvangen teruggaven;
- openstaande rekeningen, zoals huur, energie en zorgkosten.
Werk zorgvuldig. Bewaar bankafschriften, brieven van schuldeisers en taxaties. Een volledige en eerlijke boedelbeschrijving beschermt u. Blijkt achteraf dat u bezittingen heeft verzwegen of zelf heeft gehouden, dan kan de bescherming van beneficiaire aanvaarding in gevaar komen.
Schuldeisers mogen de boedelbeschrijving inzien. Zij kunnen via het boedelregister opzoeken bij wie ze daarvoor terechtkunnen. Reken er dus op dat schuldeisers u vragen stellen en dat u die moet kunnen beantwoorden.
Wie is verantwoordelijk voor de vereffening?
Benoemt de rechtbank een vereffenaar, dan is die verantwoordelijk voor de afwikkeling. Gebeurt dat niet, dan zijn de erfgenamen samen verantwoordelijk. Dat laatste komt vaak voor. U en uw broers, zussen of andere mede-erfgenamen moeten het dan samen doen, en dat vraagt goede afspraken. Bij een erfenis met veel schulden of bij ruzie tussen erfgenamen kan een onafhankelijke vereffenaar uitkomst bieden. Loopt de samenwerking vast nadat de schulden zijn betaald? Lees dan wat u kunt doen bij een conflict over de boedelverdeling.
Wat als de schulden groter zijn dan de bezittingen?
Dan worden de schuldeisers betaald zolang er geld is. Voor het tekort hoeft u in principe niet uit eigen zak bij te betalen. De wet regelt welke schuldeisers voorgaan. Betaal dus nooit zomaar de eerste schuldeiser die belt, ook niet als die aandringt. Daarmee kunt u andere schuldeisers benadelen en zelf aansprakelijk worden.
Wat kost beneficiair aanvaarden?
De kosten bestaan uit drie delen:
- Griffierecht. Voor de verklaring bij de rechtbank betaalt u griffierecht. Het tarief kan per jaar veranderen. Kijk daarom op de site van de Rechtspraak voor het actuele bedrag. Legt u de verklaring samen met mede-erfgenamen af, dan betaalt u het maar één keer.
- Stukken. Voor een verklaring van erfrecht of andere documenten die u nodig heeft, kunt u extra kosten kwijt zijn.
- Hulp van een notaris of jurist. Laat u zich helpen bij de verklaring, de boedelbeschrijving of de vereffening, dan betaalt u daar ook voor. Hoeveel dat is, hangt af van de omvang van de erfenis en van hoeveel werk de afwikkeling kost.
De kosten van de vereffening zelf, zoals die van een eventuele vereffenaar, komen in de regel ten laste van de nalatenschap. Wilt u weten wat juridische hulp gemiddeld kost en wanneer u gratis advies kunt krijgen? Lees dan ons overzicht van de kosten van juridisch advies.
Al zuiver aanvaard? Dit kunt u nog doen
Heeft u de erfenis zuiver aanvaard, bewust of omdat u iets heeft meegenomen, en duikt er daarna een schuld op? Dan is niet alles verloren. Er geldt een uitzondering voor een onverwachte schuld die u niet kende en ook niet goed had kunnen ontdekken. U kunt de kantonrechter dan vragen om u tegen die schuld te beschermen.
Daar zitten wel voorwaarden aan. U moet kunnen laten zien dat u de schuld echt niet kende en dat u er ook niet achter had kunnen komen, bijvoorbeeld door de post of de bankafschriften te bekijken. En u moet snel in actie komen nadat u van de schuld hoort. Wacht dus niet af. Verzamel meteen de brieven en stukken en laat beoordelen of u een kans maakt.
Onze kijk: kies niet onder druk
In de praktijk zien wij vaak dat erfgenamen in de eerste weken na een overlijden dingen doen die heel normaal voelen. De woning leeghalen omdat de huur doorloopt. Een rekening betalen omdat er een aanmaning ligt. Een kast meenemen omdat die een dierbare herinnering is. Allemaal begrijpelijk, en toch kan juist dit later betekenen dat u de erfenis zuiver heeft aanvaard.
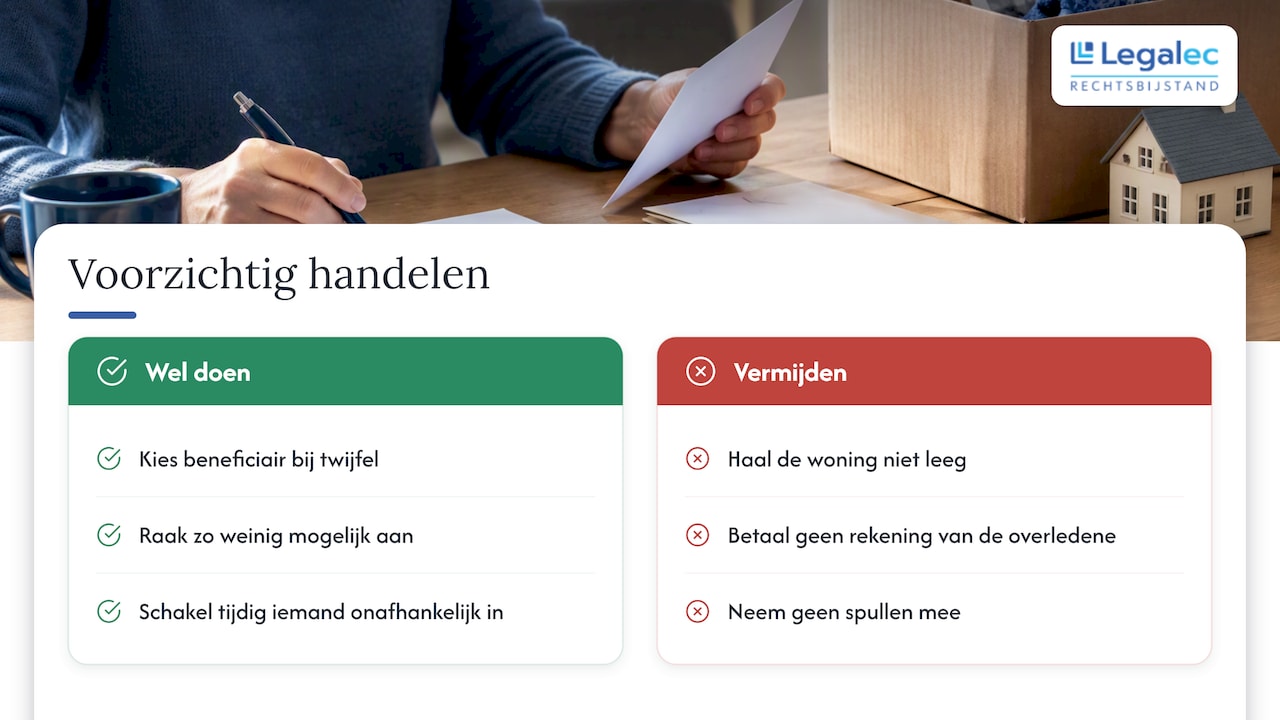
Ons advies is daarom eenvoudig. Weet u niet zeker hoe de geldzaken van de overledene ervoor stonden? Kies dan voor beneficiair aanvaarden en raak tot die tijd zo weinig mogelijk aan. De kosten van een verklaring bij de rechtbank zijn klein vergeleken met het risico dat u andermans schulden moet betalen.
Tegelijk hoeft u niet bang te zijn voor de vereffening. Het is werk, maar overzichtelijk werk: bezittingen en schulden op een rij zetten, schuldeisers in de goede volgorde betalen en de rest verdelen. Met iemand naast u die meekijkt, wordt het een stuk minder zwaar. En is de verhouding met mede-erfgenamen al gespannen, haal dan op tijd iemand onafhankelijks erbij, voordat een meningsverschil over geld uitgroeit tot een familieconflict.
— Juridische redactie Legalec
Hulp bij uw erfenis
Twijfelt u tussen zuiver aanvaarden, beneficiair aanvaarden en verwerpen, of wilt u hulp bij de boedelbeschrijving? Bij Legalec kunt u terecht voor een juridisch adviesgesprek voor € 149. Moet er een brief naar een schuldeiser of mede-erfgenaam? Dan stellen wij een brief op maat voor u op voor € 225. Verwacht u dat de afwikkeling langer duurt of dat er discussie komt? Met een rechtsbijstandabonnement heeft u een vaste jurist die uw dossier kent, voor een vast bedrag per maand en zonder eigen risico per zaak. Familie en erfenis is een van de zes rechtsgebieden die het abonnement dekt. Basic kost € 37,81 per maand, Normal € 68,06 per maand en Pro € 98,31 per maand. Wilt u eerst even overleggen? Laat u terugbellen.
Veelgestelde vragen
Moet ik als beneficiair erfgenaam ook de schulden betalen?
Alleen uit de erfenis zelf. De schulden worden betaald uit de bezittingen van de overledene. Voor een eventueel tekort hoeft u in principe niet uit uw eigen vermogen bij te betalen. Die bescherming geldt wel alleen als u de vereffening netjes volgens de regels uitvoert.
Kan ik spullen van de overledene houden als ik beneficiair aanvaard?
Niet zomaar. Eerst moeten de schuldeisers worden betaald en pas daarna wordt verdeeld wat overblijft. Neemt u vooraf spullen mee, dan kan dat bovendien worden gezien als zuivere aanvaarding. Wilt u iets met emotionele waarde bewaren, leg dat dan vast en overleg eerst.
Moeten alle erfgenamen dezelfde keuze maken?
Nee, iedere erfgenaam beslist zelf. Maar heeft één erfgenaam beneficiair aanvaard, dan wordt de hele erfenis volgens de regels van de vereffening afgewikkeld. De anderen moeten dan binnen drie maanden nadat zij dat weten hun keuze maken. Kiest u samen voor beneficiaire aanvaarding, dan betaalt u het griffierecht één keer.
Heb ik een notaris nodig om beneficiair te aanvaarden?
Nee. U kunt de verklaring zelf schriftelijk of persoonlijk afleggen bij de rechtbank van de laatste woonplaats van de overledene. Een notaris of jurist kan dit wel voor u regelen en u helpen met de boedelbeschrijving en de vereffening. Dat is vooral prettig bij een ingewikkelde erfenis.
Kan ik later nog van zuiver naar beneficiair overstappen?
In principe is een zuivere aanvaarding definitief. Er is één belangrijke uitzondering: duikt er een schuld op die u niet kende en ook niet had kunnen ontdekken, dan kunt u de kantonrechter om bescherming vragen. Doe dat snel nadat u van de schuld hoort.
Bronnen
- Veelgestelde vragen over erfenis, Rechtspraak
- Erfenis aanvaarden of verwerpen, Rechtspraak
- Erfenis, Rechtspraak
- Moet ik een erfenis aanvaarden?, Rijksoverheid.nl